「2026年8月10日、10年契約のドル建て保険を解約します」
そう書いた予告編を公開したのが、8月5日でした。
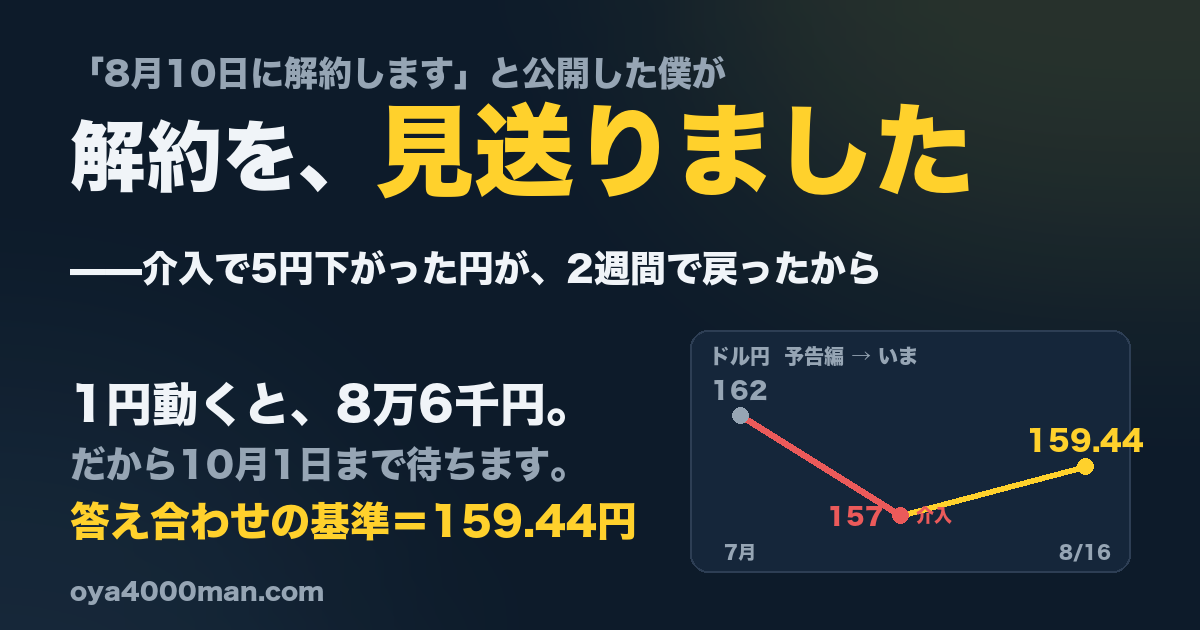
約束した日から6日が過ぎました。僕は、まだ解約していません。解約は10月1日まで待つことにしました。
先に結論だけ3行で書きます。
- 見送った理由は、10兆円規模の為替介入で5円下がった円が、2週間で戻ってきたのを見たから
- でもこれは、僕がこのブログで批判してきた失敗と同じ形をしている
- だから期限(10月1日)と基準(159.44円)を先に公開して、逃げ道を塞いでおく
以下、今日時点の数字と、その判断の中身です。
いま解約したら、いくらになるのか
まず、今日時点の数字をそのまま並べます。
| 解約返戻金(契約上の予定額) | 86,010ドル |
| 為替が1円動いたときの差 | 86,010円 |
| 円で解約返戻金を受け取る場合の適用レート(2026年8月16日現在) | 1ドル=159.44円 |
| いま解約した場合の受取見込み | 約1,371万円 |
| 払込累計(10年) | 84,889.50ドル=10,459,575円(平均123.21円) |
| 円ベースの見込み損益 | 約+325万円 |
数字だけ見れば、いま解約しても325万円のプラスです。困っているわけではありません。にもかかわらず待つことにした、という話です。
予告編に書いた「157円」は、もう157円ではなかった
ここで、予告編の答え合わせを先にひとつ。
予告編では「162円から157円まで円高が進んで、受取見込みが43万円減った」と書きました。あの記事を書いたときの僕は、まさに円高の真っ最中にいたわけです。
あれから11日。為替はすでに円安方向へ戻しています。予告編の時点で見込んでいた金額より、いまのほうが20万円ほど多い計算です。つまり「様子見」を始める前の数日間で、減った分はもう一部戻ってきていました。
それともうひとつ、予告編の訂正をしておきます。予告編で使った「157円」「162円」はニュースで流れる仲値(TTM)の数字でした。でも実際に僕の受取に使われるのは、保険会社が毎日公表している「円で年金・保険金・解約返戻金等をお受取りになる場合に適用される為替レート」のほうで、これは仲値より1円ほど低くなります。上の表の159.44円がそれです。ニュースの数字で計算していると、着金額を見て「あれ、思ったより少ない」となる——予告編で書いたこの懸念は、レートの見方そのものにも当てはまりました。
ついでにもう一つ知ったことがあります。このレートは前日(銀行が休みの日はその直前の営業日)のレートが表示される仕組みで、しかもどの日のレートが自分に適用されるか(換算基準日)は、商品や手続きの事由ごとに違います。「今日のこのレートで解約する」と自分で狙って指定することは、そもそもできないということです。相場を張っているつもりでも、最後の1円は自分では選べません。
見送った理由——10兆円で下げて、2週間で戻った
円安に戻ると思っている根拠を、正直に書きます。
2026年4月28日から5月27日にかけて、財務省は約11.7兆円の円買い介入を実施しました。円安局面としては過去最大の規模です。それでも、円安は止まりませんでした。7月23日、ドル円は163.99円——1986年11月以来、約40年ぶりの円安水準まで進みます。
そして7月30日の夜、政府・日銀がふたたび円買い介入に踏み切ります。翌31日にはアメリカも足並みをそろえ、日米の協調介入になりました。米財務省が事前に予告するという異例の対応まで入って、相場は一時157円台まで急騰しました。7月末のこの2日間だけで、市場では10兆円規模の介入があったとみられています。
予告編に書いた「162円から157円まで円高が進んで、受取見込みが43万円減った」は、これでした。僕が「円高だ」と言っていたあの5円は、10兆円規模の介入がつくった5円だったわけです。
それで、いまが159.44円です。
2週間ちょっとで、戻ってきています。あれだけの規模で押し下げても、また戻る。それを目の前で見てしまったから、僕は10月1日まで待つことにしました。1円で86,010円。5円戻れば43万円です。その金額が見えている状態で「いま解約する」を選ぶのが、どうしてもできませんでした。
それでも、これは「予想」でしかありません
ここは正直に線を引いておきます。根拠があることと、当たることは別です。
介入では流れが変わらないように見えても、日銀が利上げに動けば局面は変わりえます。実際、協調介入のあと「日銀への利上げ圧力が高まる」という見方も出ています。金利差が縮めば、円安の理由そのものが薄くなる。僕が読めているのはせいぜいそこまでで、来月のレートを知っているわけではありません。
待つことで得るかもしれないものと、失うかもしれないものを、同じ表に置いておきます。
| 10月1日のレートが… | 受取見込み | いま(159.44円)との差 |
|---|---|---|
| 164円(7月の高値に戻る) | 約1,411万円 | +約39万円 |
| 162円(予告編を書く前の水準) | 約1,393万円 | +約22万円 |
| 159.44円(変わらず) | 約1,371万円 | ±0 |
| 157円(介入直後の水準) | 約1,350万円 | −約21万円 |
| 155円(利上げなどで円高が進む) | 約1,333万円 | −約38万円 |
上にも下にも、だいたい同じ幅で動きます。僕がやっているのは「有利な賭け」ではなく、ただの賭けです。それを分かったうえで待つ、という判断です。
これは、僕が自分のブログで批判した失敗そのものです
去年、僕はこういう失敗をしました。「ビットコインを売って利益を確定するつもり」で先にふるさと納税を53,000円しておいたら、結局最高値で売れず、そのまま握り続けて所得が増えず、控除の上限を超えて1.8万円を捨てたという話です(「売るつもり」でふるさと納税→BTC握って1.8万円損した話)。
あの記事で僕はこう書きました。不確実な利益を当てにして、確実に決まっていることを先に動かすなと。
「今回は介入という根拠がある」と自分に言い訳することもできます。でも去年のあのときも、僕は僕なりに「もう少し上がる」と思っていました。問題は根拠の有無ではなく、相場が自分の思うほうに動く前提で予定を動かしているかどうかです。そこは今回もまったく同じです。
今回やっているのは、去年の裏返しです。不確実な利益を待って、確実に決まっている出口を止めている。向きが逆なだけで、構造は同じ。しかもあのときの僕は「もう少し上がったら売ろう」を年末まで繰り返して、結局一度も売れませんでした。
「売らずに握り続けて正解だった」話も、このブログには書いています(T君がBTC暴落でも売らなかった理由)。でも今回はあれとは違う、という点ははっきりさせておきたい。
このドル建て保険は、もう増えません。10年目で返戻率101.3%に到達して、契約上の役割は終わっています。ここから先、この契約の中で動くものは為替だけです。
つまり僕がいまやっているのは「保険を持ち続ける判断」ではありません。保険の皮をかぶったまま、ドルで為替を張る判断です。予告編の最後に「為替を張りたいなら、保険を経由せず自覚的に」と書いたばかりなのに、その保険を経由したまま張っている。自分で書いておいて、これです。
だから、自分に3つのルールを課します
先延ばしで本当に怖いのは、円安が来ないことではありません。「あと1ヶ月」を無限に繰り返してしまうことです。ふるさと納税のときの僕が、まさにそれで1年を溶かしました。
なので、歯止めを先に公開しておきます。
- 期限を決める。2026年10月1日(木)に、そのときのレートがいくらであっても解約手続きをする。
- 「もう少し」を禁止する。当日のレートが希望より低くても、そこで実行する。延長はしない。
- 結果は必ず書く。プラスでもマイナスでも、適用レートと実際の着金額を公開する。
ルールを決めても、判断が正しくなるわけではありません。ただ「いつまで」を先に外に出しておけば、少なくとも無限に引き延ばすことはできなくなる。予告編を公開したことで自分に効いたのと同じ仕掛けを、もう一度使います。この記事を読んだあなたが、10月に「で、どうなった?」と確かめに来てくれるなら、それが僕にとっていちばん強い歯止めです。
10月1日に、答え合わせします
基準はもう出ています。2026年8月16日現在、159.44円。
10月1日のレートがこれより上なら、この様子見は結果として当たりだったことになります。下なら、僕は自分の書いた記事を、自分で踏んだことになります。どちらでも、1円につき86,010円ずつの差が出ます。
そして忘れないうちに書いておくと、この記事は為替の予想を勧めるものではまったくありません。むしろ逆です。「増やす」と「保障」と「為替」が1つに混ざった商品を10年持つと、出口でこういう判断を迫られる——その実物の記録として読んでもらえたらと思います。混ざっていなければ、そもそも僕はいま為替を眺めていません。
ドルのまま見た10年の成績がどうだったかは、解約が終わった日に、実際の着金額と一緒に書きます。予告編で約束した3つ——当日の為替と着金額、ドルベースの成績、買った銘柄——は、必ず全部出します。少し遅れるだけです。
⚠️ 保険・税・投資について:本記事は筆者個人の体験談であり、保険・税務・投資の助言ではありません。特に本文中の為替の見通しは筆者個人の見立てにすぎず、当たる保証はまったくありません。為替の方向を当てにした判断を勧めるものではありません。外貨建て保険の損得は、契約内容・払込期間・為替・税制によって一人ひとり異なります。筆者は保険や税の専門家ではありません。ご自身の契約については、契約時の設計書と返戻金額を確認したうえで、保険を売る立場にない専門家や税理士にご相談ください。投資判断はご自身の責任でお願いします。
あわせて読みたい
- 「為替リスクがあります」の正体は、1円動くと8万6千円だった——この記事の前編。ここで8月10日の解約を予告しました
- 「売るつもり」でふるさと納税→BTC握って1.8万円損した話——今回とまったく同じ失敗の、去年版
- 相続税対策を10年やったら、相続税が爆上がりした話——この保険に入った経緯
- 資産の定点観測——我が家の資産の現在地
- 第1話・母から預かった4,000万円を運用した話——このブログの出発点
これまでの全記事は全話一覧からどうぞ。

コメント