先に、結論を3行で書きます。
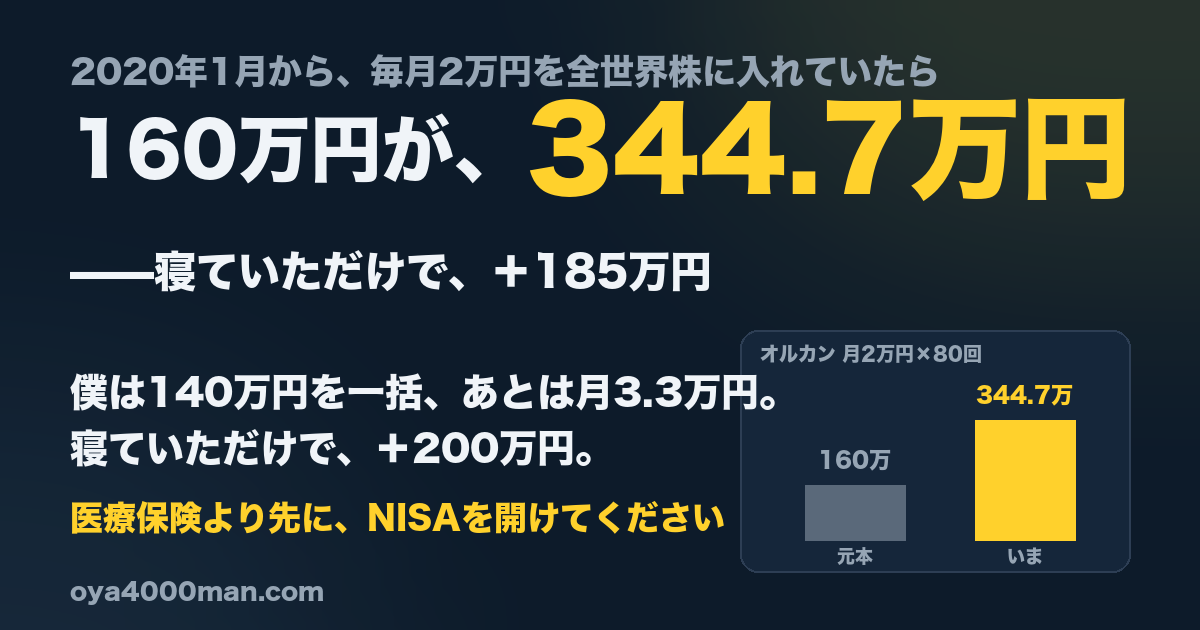
- 僕は2021年3月に約140万円をS&P500に一括で入れ、あとは毎月3.3万円の自動積立を設定して寝ていただけ。5年で+200万円になりました
- 「一括で入れるお金なんてない」という人のために、2020年1月から毎月2万円を全世界株(オルカン)に積み立てていたらどうなったかを、公式の基準価額データで計算しました。答えは元本160万円→約344.7万円(+184.7万円)
- もしあなたが若くて、毎月医療保険を払っているなら。僕ならその保険を解約して、その分をネット証券のNISAで全世界株に回します。理由と、当てはまらない人も下に全部書きます
このブログはずっと、母から預かった4,000万円が1.5億円になった話(第1話)を書いてきました。でも読んでくれている人の多くは、たぶん4,000万円は持っていません。僕も持っていませんでした。だから今日は、僕自身の、もっと小さい口座の話から始めます。
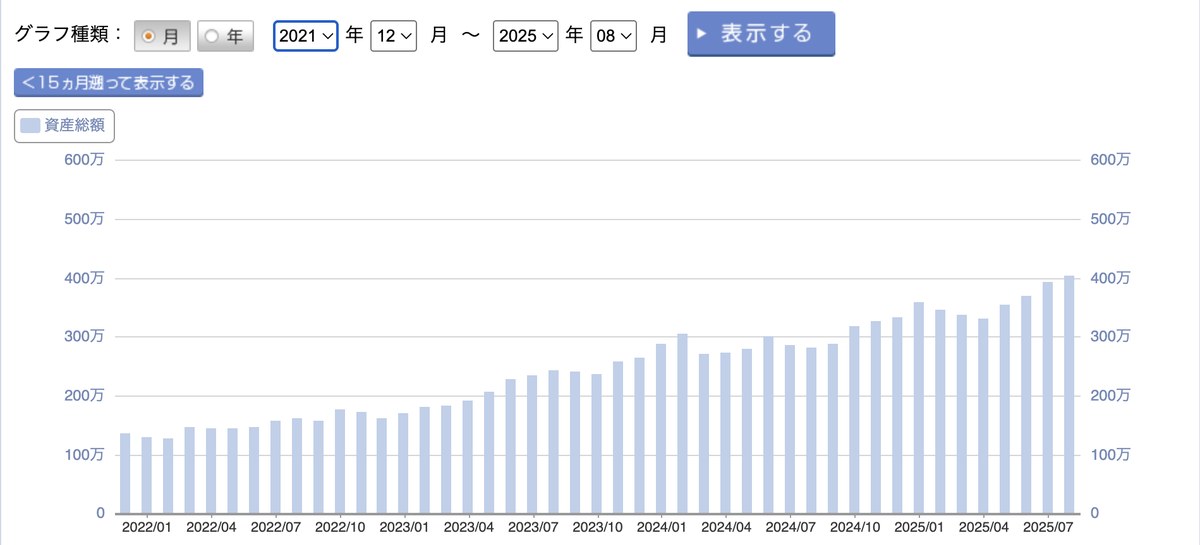
僕の口座:140万円を一括、あとは月3.3万円。5年で評価損益+202万円
僕が投資を始めたのは、2021年3月15日です。学資保険を4年で10万円損切りして解約した返戻金と、手元の貯金を合わせた約140万円を、eMAXIS Slim 米国株式(S&P500)に一括で入れました。そのあとは、つみたてNISAで毎月3.3万円の自動積立を設定。やったのは、それだけです。
2025年1月には、リベ大の両学長の考え方を参考に、日本の高配当株を十数銘柄まとめて買いました(この話は配当という「蛇口」を作った話に書きました)。
その結果が、これです。
| やったこと | いま(2026年8月18日) | |
|---|---|---|
| 投資信託(eMAXIS Slim 米国株式 S&P500) | つみたてNISA(2021〜23年)+新NISAつみたて投資枠(2024年〜)で毎月自動積立 | 評価約368万円・評価損益+179万円 |
| 国内高配当株(NISA成長投資枠) | 2025年1月に一括で二十数銘柄 | 評価約118万円・評価損益+23万円+受取配当約6.6万円(非課税) |
| 資産合計 | — | 約486万円・評価損益+202万円 |
| (別枠)過去に確定した利益 | 2024年に新NISAが始まったとき、特定口座の一括分を売って整理 | 実現損益+107万円 |
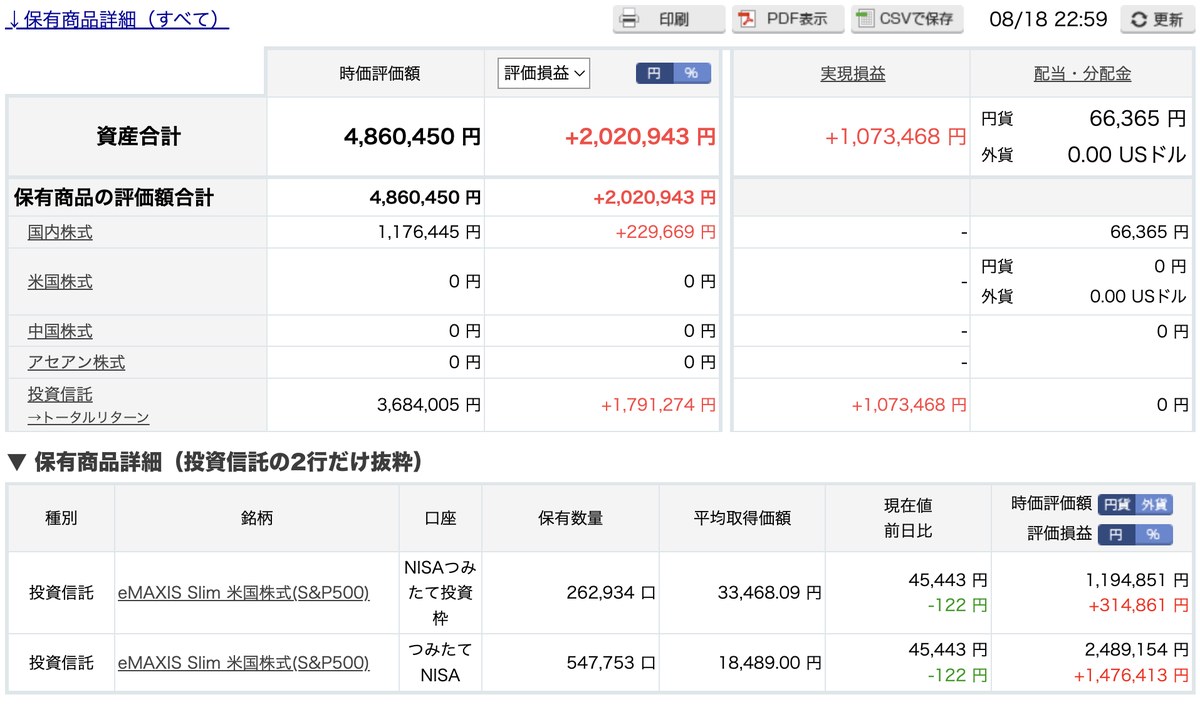
この5年間、僕は相場を見て売り買いしたことがありません。一度だけ、2024年に新NISAが始まったタイミングで、特定口座にあった一括分を売って口座を整理しました。画面右の「実現損益+107万円」は主にそのときのものです。それ以外は売っていない。銘柄を乗り換えていない。相場を読んでいない。設定して、寝ていただけです。
なお、確定した+107万円と配当6.6万円まで全部足すと+316万円になりますが、この記事では画面の評価損益+202万円(いま持っている分だけの数字)で話を進めます。確定した分と持っている分は、混ぜないほうが正直だと思うからです。
正直に添えておくと、この+200万円には1ドル160円という円安の追い風が乗っています。円高に振れれば普通に減ります。それと、この5年の間には2022年の下げも、2024年8月5日の日経平均史上最大の下げ幅も、2025年4月の関税ショックもありました。全部、口座を開かずにやり過ごしました。見なかったから、売らずに済んだ。それだけです。
「でも一括で入れる140万円がない」——なら、月2万円ならどうだったか
ここまで読んで、「そりゃ140万円あればね」と思った人がいると思います。僕もそう思われるだろうなと思ったので、一括なし・毎月2万円だけで計算してみました。
条件はこうです。
- 買うのは eMAXIS Slim 全世界株式(オール・カントリー)、いわゆるオルカン
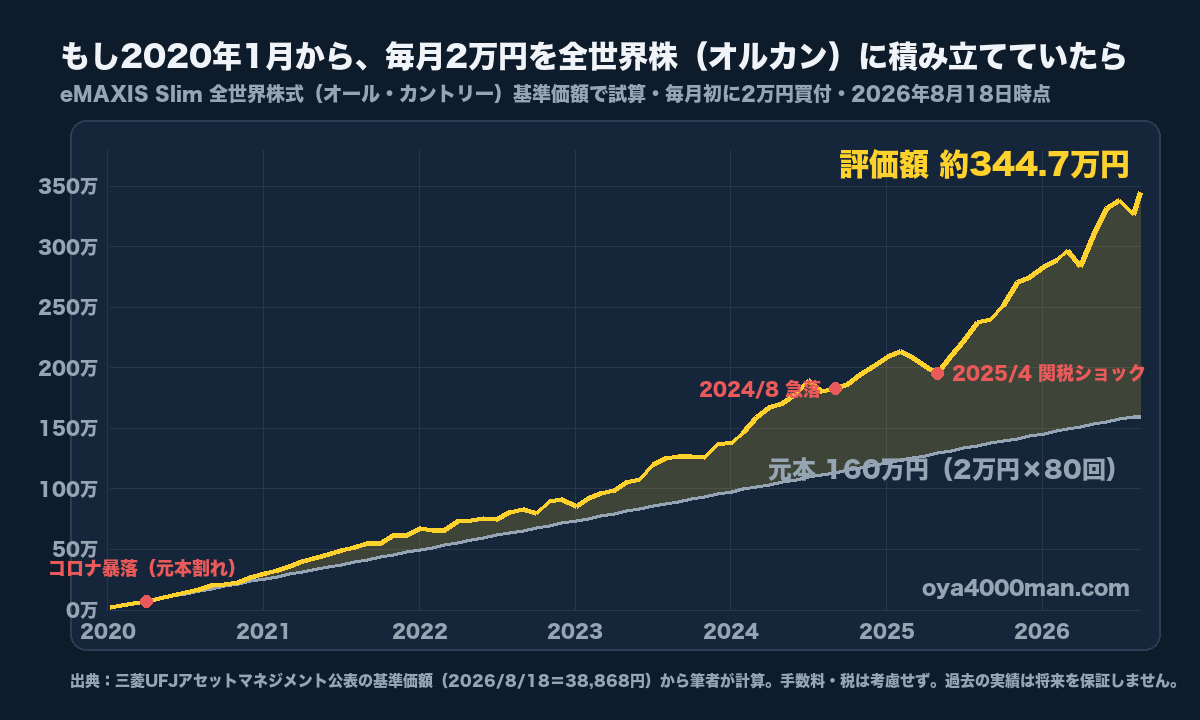
- 2020年1月から、毎月初めに2万円。2026年8月まで80回、元本は160万円
- 基準価額は三菱UFJアセットマネジメントが公表している実データ(2026年8月18日=38,868円)を使用。手数料・税金は考慮しない(NISAなら税金はかからない)
結果です。
| 時点 | 積み立てた元本 | 評価額 | 損益 |
|---|---|---|---|
| 2020年12月 | 24万円 | 約27万円 | +3万円 |
| 2021年12月 | 48万円 | 約61万円 | +13万円 |
| 2022年12月 | 72万円 | 約91万円 | +19万円 |
| 2023年12月 | 96万円 | 約136万円 | +40万円 |
| 2024年12月 | 120万円 | 約201万円 | +81万円 |
| 2025年12月 | 144万円 | 約275万円 | +131万円 |
| 2026年8月18日 | 160万円 | 約344.7万円 | +184.7万円(2.15倍) |
※各年の行は、その年12月の積立日(月初)に買った直後の評価額です。年末(12月末)の基準価額で見ると数字は少し変わります(例:2022年は+13万円)。最終行だけが2026年8月18日の基準価額です。
月2万円、6年半、寝ていただけで+184.7万円。一括の140万円がなくても、僕の口座と同じ形になります。
ちなみに、月2万円である必要もありません。同じ計算を金額だけ変えると、こうなります。
| 毎月の積立額 | 元本(80回) | 2026年8月の評価額 | 損益 |
|---|---|---|---|
| 3,000円 | 24万円 | 約51.7万円 | +27.7万円 |
| 5,000円 | 40万円 | 約86.2万円 | +46.2万円 |
| 1万円 | 80万円 | 約172.4万円 | +92.4万円 |
| 2万円 | 160万円 | 約344.7万円 | +184.7万円 |
| 33,333円(旧つみたてNISA満額=年40万円÷12) | 約267万円 | 約574.5万円 | +307.9万円 |
月3,000円でも、6年半で約28万円増えています。月3,000円というのは、20代・30代の医療保険料としてよくある金額です。この数字は、あとでもう一度出てきます。
正直に書く:途中はこうだった
「2.15倍」だけ見せて終わるのは、窓口の営業と同じになってしまうので、途中の景色も書きます。
- 始めて2ヶ月でコロナ暴落。2020年1月に11,569円だった基準価額は、3月24日に8,102円まで下がりました(−30%)。積立を始めた人は、最初の4ヶ月は元本割れでした。ここで「やっぱり怖い」とやめてしまうのが、一番よくある挫折の形だと思います
- 2022年は1年かけて横ばい。3月には前年末から−12%まで下げ、年末の基準価額(16,024円)も前年末(16,971円)を下回ったまま。1年積み立てても含み益はほとんど増えず、「増えたのは自分が入れた分だけ」という時期でした
- 2024年8月5日、日経平均が史上最大の下げ幅。オルカンも7月11日の高値から1ヶ月足らずで−17%。月2万円の積立をしていた人の評価額は、約196万円→約164万円(−31万円)。僕の口座も同じように減りました
- 2025年4月の関税ショック。基準価額は1月の高値から−20%。月2万円の積立なら約214万円→約175万円(−39万円)。下がった率では2020年3月のほうが大きいのですが、減った金額としては、この6年半でいちばん大きな落ち込みでした(上のグラフは毎月初の値だけを結んでいるので、この谷は実際より浅く見えます)
そして最後にもうひとつ。この6年半、円は1ドル約109円から約160円まで安くなりました(約1.47倍)。上の「2.15倍」は毎月コツコツ買った積立の倍率ですが、物差しを変えて基準価額そのもの(2020年1月に一括で買っていた場合)で見ると3.36倍。これをドル建てに直すと約2.3倍(3.36÷1.47)です。差の分が円安の追い風で、それがかなり大きい。つまり積立の「2.15倍」も、円安がなければもっと小さい数字でした。次の6年半が同じ形になる保証は、どこにもありません。この記事は「必ずこうなる」ではなく、「実際にこうだった」の記録です。
それでも僕がこの数字を出したのは、3回の暴落と1年の足踏みをくぐって、円安を抜いても株そのものは約2.3倍に育っていたという事実のほうが、「怖いから始めない」の理由より重いと思っているからです。
月2万円は、どこから出すか——僕は保険から出した
「毎月2万円も余らない」という人がいると思います。僕も余っていませんでした。だから僕は、先に固定費を切って、その分をそのまま積立に回しました。順番はこうです。
- 学資保険をやめた(毎月1万円→4年で10万円の損切り)
- 医療保険には入らず、がん保険は3年でやめた(医療保険ゼロで指の手術1泊、自己負担は約4万円だった)
- スマホを家族で楽天モバイルにまとめた(楽天経済圏10年の記録)
- 残した保険は収入保障・自動車・火災の3つだけ
はっきり月額を覚えているのは学資保険の1万円で、残りはがん保険とスマホ代の差額で埋まりました。細かい月額まで正確には出せませんが、これで月2万円ぶんは無理なく出ました。収入を増やしたのではなく、出ていく先を変えただけです。
若くて医療保険を払っているなら、僕はこうする
ここからが、この記事でいちばん言いたいことです。
もしあなたが20代・30代で、健康で、毎月3,000円とか5,000円の医療保険を払っているなら。僕なら、その保険を解約して、その分でネット証券にNISA口座を開けて、全世界株を積み立てます。できるだけ早く。1ヶ月遅れると、積立が1回分減るからです。
理由は3つです。
①医療費は、公的な健康保険で頭打ちになる
日本の健康保険には「高額療養費制度」があって、1ヶ月の自己負担は一般的な収入なら月8〜9万円ほどで上限です(この上限額は2026年8月から段階的に引き上げられていて、今後も変わる可能性があります。最新の金額はご自身の健康保険で確認してください)。手術と入院で100万円かかっても、実際の負担は10万円弱で止まります。僕は指の靱帯再建で1泊入院しましたが、自己負担は約4万円でした。正確に言うと、窓口3割で約6万円(高額療養費の上限に届く前の、小さな手術です)、そこから勤め先の健保組合の付加給付で2万円ほど戻った額です。付加給付のない協会けんぽなら約6万円。どちらにしても、貯金で払える金額です。貯金で払えることに、保険をかけない。僕の保険の原則はこれだけです。
②月3,000円の保険料は、6年半で24万円が約52万円になっていた金額
上の表のとおり、月3,000円をオルカンに積み立てていたら2020年からの6年半で約51.7万円(+27.7万円)でした。保険で「もし入院したら5,000円/日」をもらう権利のために払っていたお金です。若くて入院確率の低いうちは、「使わないかもしれない権利」より「確実に自分の口座に残るお金」のほうが、僕は強いと思っています。
③保険は「起きたら生活が壊れること」だけに使う
保険が要らないと言っているのではありません。僕は死亡保障(収入保障保険)に入っています。子どもがいて、僕が死んだら生活が壊れるからです。確率は低いけれど起きたら破綻することには保険。確率は高いけれど貯金で払えることには保険をかけず、その分を投資へ。医療費は後者です。
ただし、当てはまらない人もいます。ここは正直に書きます。
- 生活防衛資金(生活費の半年分くらい)がまだない人は、先にそれを貯めてから。高額療養費の上限8〜9万円を払える貯金がないと、この話は成り立ちません
- 持病がある人は、一度解約すると入り直せないことがあります。解約は慎重に
- 自営業・フリーランス(国民健康保険)には、会社員の健康保険にある傷病手当金(働けない間の給料の一部)が原則ありません。「医療費」より「働けない期間の収入」のほうが本当のリスクです
- 差額ベッド代・先進医療は高額療養費の対象外です。ここを保険で埋めたい人はいると思います。それは各自の判断です
僕が言えるのは、「若くて健康で、貯金が少しあって、会社の健康保険に入っている人」なら、医療保険より先にNISAを開けたほうがいい、ということまでです。僕はそうしました。5年たって、後悔は一度もありません。
やることは3つ。全部スマホで終わります
- ネット証券で口座を開く。SBI証券か楽天証券。口座開設も維持も無料です。同時にNISA口座も申し込む。楽天経済圏を使っているなら楽天証券、そうでなければSBI証券でいいと思います(窓口へ行ってはいけない理由)
- 「eMAXIS Slim 全世界株式(オール・カントリー)」を、NISAの「つみたて投資枠」で毎月自動積立に設定する。(積立専用の非課税枠。設定画面で「特定口座」ではなくこちらを選ぶ)金額は3,000円でも1万円でも。僕はS&P500を持っていますが、これから始める人が迷うなら全世界株でいいです。一本で終わるからです
- アプリを開かない。これが一番むずかしくて、一番大事です。僕が5年で+200万円になれたのは、上手かったからではなく、下がったときに見ていなかったからです
相場を当てる必要はありません。上の表を見てください。2020年1月に始めた人は、その2ヶ月後に−30%の暴落を食らっています。それでも6年半で2.15倍です。大事なのは「いつ買うか」ではなく「いつ始めるか」で、答えは「一番よかったのは2020年、その次は今日」です。
母がやったことを、小さくやっているだけ
このブログの第1話で、母の4,000万円をS&P500に入れて1.5億円になった話を書きました。金額はまったく違いますが、僕の140万円と月3.3万円は、それと同じことを小さくやっているだけです。買って、持って、見ない。それで母は1.5億円、僕は+200万円。やっていることは同じです。
そして母の話には続きがあって、母は1.5億円あっても軽自動車に乗っています。増やすのは得意でも、使うのは怖い。だから僕は、増やす土台はインデックスに任せて、配当という「使う蛇口」も別に持つことにしました。でもそれは3年くらい続けてからの話です。まずは、月2万円でも3,000円でもいい。設定して、寝てください。
⚠️ 投資について:本記事は筆者個人の体験談と意見であり、投資助言ではありません。積立シミュレーションは三菱UFJアセットマネジメント公表の基準価額をもとに筆者が計算したもので、手数料・税金・実際の約定日のズレは考慮していません。過去の実績は将来の成果を保証しません。全世界株式・S&P500のインデックスファンドも元本保証ではなく、値下がりや為替変動で元本を割ることがあります。投資判断はご自身の責任でお願いします。
⚠️ 保険について:筆者は保険や税の専門家ではありません。医療保険・がん保険の要否は、年齢・健康状態・貯蓄・家族構成・加入している健康保険(協会けんぽ/組合健保/国保)や働き方によって一人ひとり異なります。本文の「僕ならこうする」は筆者の家計での判断です。解約の前に、ご自身の高額療養費の上限額・付加給付の有無・貯蓄額を確認し、必要なら保険を売る立場にない専門家にご相談ください。
あわせて読みたい
- 第1話・母から預かった4,000万円を運用した話——このブログの出発点。4,000万→1.5億
- 窓口へ行ってはいけない理由——ネット証券で口座を開く、の詳しい話
- 学資保険よりNISAを開け——僕が最初に切った固定費
- 医療保険ゼロで指の手術1泊→自己負担約4万円——3割負担+付加給付の内訳と、高額療養費の限度額表
- 僕の死亡保険は年20,223円で約2,800万円——残した保険3つと、配当という蛇口
- 旧ジュニアNISAで娘2人480万→1,269万——子どもの口座でも同じことをした結果
これまでの全記事は全話一覧からどうぞ。
コメント